有效市场假说
有效市场假说认为,在当前资产价格中,已经反映了所有已知信息。因此,你无法通过分析公开信息来持续获得超额收益。
换句话说,你现在所掌握的所有信息,都已经被市场参与者所知,并且已经被反映在当前的价格中。因此,现有的公开信息都已经过时了,无法再用来预测未来的价格走势。
三种市场效率
| 层级 | 包含的信息 | 含义 |
|---|---|---|
| 弱式有效 | 历史价格、成交量等交易数据 | 技术分析(看K线、趋势图)无效,因为过去的价格无法预测未来。但基本面分析可能还有用。 |
| 半强式有效 | 所有公开信息(财报、新闻、宏观数据等) | 一旦财报发布,股价会瞬间调整到位。基本面分析也无法获得超额收益。 |
| 强式有效 | 所有公开 + 内幕信息 | 即使有内幕消息也赚不到钱(因为价格已经提前反映)。现实中几乎不存在。 |
目前认为,成熟市场(如美国股市)至少是半强式有效的
反例
有效市场目前只是假说,并不能完全证实。例如,由于行为偏差,投资者会过度反应、恐慌、从众,导致价格偏离内在价值(比如泡沫和崩盘)。一个折中的看法是:市场在大多数时候接近有效,但偶尔会犯下疯狂的错误。聪明的投资者就等待这些错误出现。
前景理论
前景理论认为,人们在面对风险和不确定性时,并不是完全理性的,而是会受到心理偏差的影响。人们在面对收益时厌恶风险,在面对损失时偏好风险,并且对损失比对收益更敏感。
价值函数
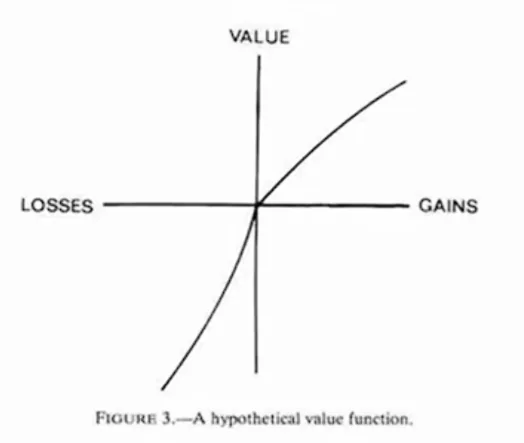
- 价值函数横坐标表示收益或损失(也就是相对目前资产的变化值),纵坐标表示主观价值(也就是人们对这个变化的感受)。
- 价值函数在收益区间是凹的(),在损失区间是凸的()。这表示相同的资产变化,损失的主观价值更大。
- 主观价值函数在收益或损失增大时趋于平缓(也就是边际效用递减)。这意味着,随着收益增加,获得更多收益的满足感逐渐降低;而随着损失增加,承受更多损失的痛苦也逐渐降低。
决策权重
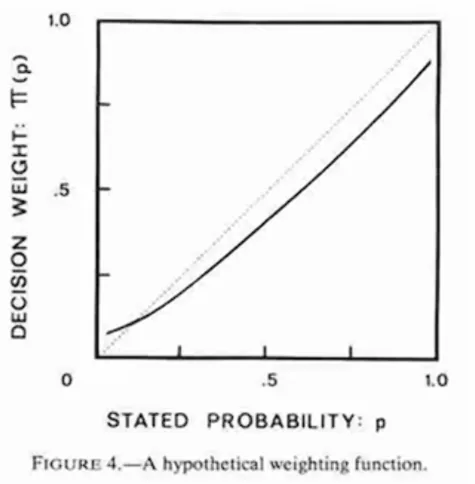
- 图中虚线表示实际概率,实线表示人们对不同概率的主观权重。
- 人们倾向于高估小概率事件的发生(比如中彩票),而低估大概率事件的发生(比如车祸)。因此,决策权重函数在小概率区间高于实际概率,在大概率区间低于实际概率。
- 从99%到100%的权重跳跃远大于89%到90%的权重跳跃。
逻辑谬误
- 过度自信:人们往往认为自己超过平均水平,过高估计自己的能力和判断力。
- 一厢情愿:人们倾向于相信自己希望发生的事情会发生,高估自己认同或希望发生的事件的概率。
- 对随机成功的误判:人们过度受自身或他人随机成功的影响,误以为是能力而非运气。
- 认知失调:当发现自己的信念错误时产生的心理冲突,例如刚买车的人会反复阅读自己那款车的广告,忽略其他竞争车型的广告——目的是自我肯定,而非获取新信息。