善与恶
- 科技是一把双刃剑,金融也是一种科技工具。
- 安德鲁·卡内基认为成功的年轻人不应将财富全部传给下一代,而是用于慈善事业。因为成功的是那些具有天然才能的人,他们有义务回馈社会。
- 这是一门关于如何在社会留下印记的课,而不是关于如何积累财富的课。
风险价值与压力测试
- VAR: 方差(Variance)或者风险价值(Value at Risk),衡量在特定时间段内,投资组合可能遭受的最大损失。
- 压力测试(Stress Tests): 模拟极端市场条件下投资组合的表现,以评估其风险承受能力。
标普500指数
- 标普500指数是美国股市的一个重要指标,包含了500家大型公司的股票。
- 该指数被广泛用作衡量美国股市整体表现的基准
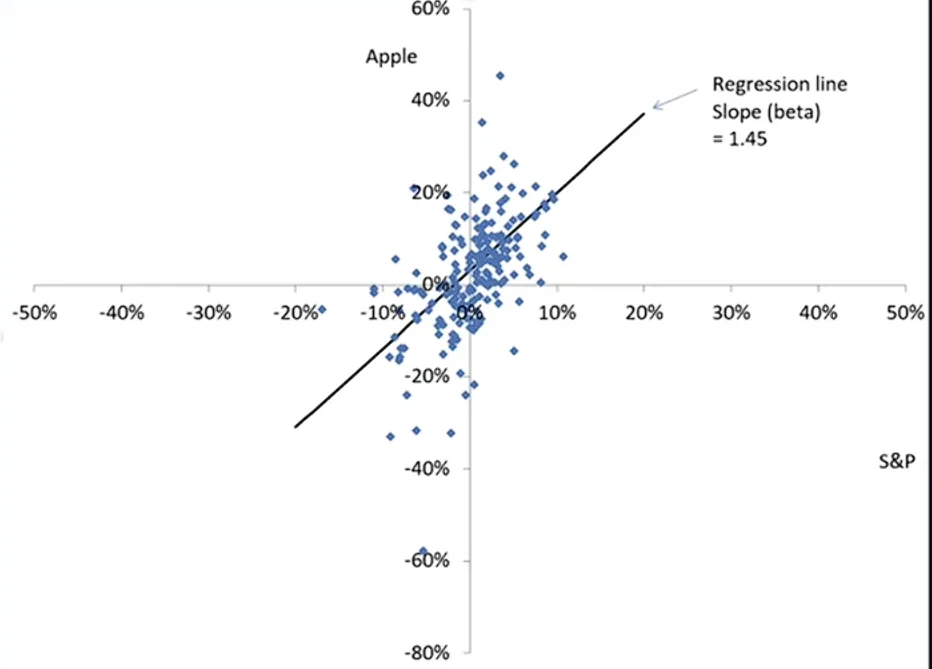
- 股票的值衡量股票相对于市场的波动性。值大于1表示股票比市场更波动,值小于1表示股票比市场更稳定。例如图中散点图拟合直线斜率为1.45,说明Apple股票的值为1.45,意味着Apple股票比标普500指数更波动。
分布与协方差
- 股票收益率的分布通常被假设为正态分布,但实际市场数据表明,股票收益率具有厚尾特征,即极端事件发生的概率比正态分布预测的要高。
- 正态分布公式:
- 协方差(Covariance)衡量两只股票收益率之间的关系。正协方差表示两只股票收益率同向变动,负协方差表示两只股票收益率反向变动。
- 样本协方差公式:
- 相关系数(Correlation Coefficient)是协方差的标准化版本,取值范围在-1到1之间,表示两只股票收益率之间的线性关系强度和方向。为了避免相关系数过高导致投资组合的风险,投资者通常会选择相关性较低的股票进行投资组合的构建。
保险
定义与原理
- 保险是一种风险管理工具,通过支付一定的保费,转移潜在的损失风险给保险公司。
- 保险的基本原理是风险分散(Risk Pooling),即通过将大量个体的风险集中在一起,保险公司能够更有效地管理和承担风险。
- 大数定律(Law of Large Numbers)是保险业的基础。个体的情况有很大不确定性,但当大量个体的风险被集中在一起时,整体的风险变得可预测,从而使保险公司能够设定合理的保费并提供保障。
问题
- 道德风险(Moral Hazard)是指当人们购买保险后,可能会因为有了保障而增加冒险行为,从而导致保险公司承担更大的风险。
- 逆向选择(Selection Bias)是指保险公司所承保或观察到的风险群体,不能代表理论上的总体风险分布。 逆选择(Adverse Selection)是指在保险市场中,风险较高的个体更倾向于购买保险,而风险较低的个体则可能选择不购买保险,从而导致保险公司承担更多的风险。 核保选择(Underwriting Selection)是指保险公司在承保过程中,通过筛选和评估申请人的风险状况,选择性地承保那些风险较低的个体,以降低整体风险水平。
投资组合
- 投资组合(Portfolio)是由多种资产组成的集合,旨在通过分散投资来降低风险。
- 共同基金(Mutual Fund)是一种投资工具,允许投资者将资金集中在一起,由专业的基金经理进行投资管理。这是由于个体投资者通常缺乏足够的资金和专业知识来构建一个多样化的投资组合,而共同基金通过集合大量投资者的资金,能够实现更广泛的分散投资,从而降低风险并提高潜在回报。
资本资产定价模型
- 资本资产定价模型(CAPM)是一个用于评估资产预期回报率的模型,基于风险与回报之间的关系。
- CAPM公式:
| 符号 | 含义 |
|---|---|
| 资产i的预期回报率 | |
| 无风险利率 | |
| 资产i的值 | |
| 市场的预期回报率 |
- CAPM模型认为,特质风险(公司自己的风险)可以通过分散投资来消除,只有系统性风险(市场风险)才应该被定价。
- CAPM模型假设投资者是理性的,会把资产投入到一个完全多样化的投资组合中,以消除特质风险。
做空
- 做空(Short Selling)是一种投资策略,投资者通过借入股票并卖出,期望在未来以更低的价格买回股票,从而获利。
- 例子:
- 投资者A认为某股票价格过高,预计会下跌,于是向经纪人借入100股该股票,并以当前价格每股50美元卖出,获得5000美元。
- 过了一段时间,股票价格下跌到每股30美元,投资者A以3000美元的价格买回100股股票,并归还给经纪人。
- 投资者A的利润为卖出价格减去买入价格,即5000美元 - 3000美元 = 2000美元。
- 做空的风险在于,如果股票价格上涨,投资者可能面临无限的损失,因为股票价格理论上可以无限上涨。
杠杆
- 杠杆(Leverage)是指使用借入资金进行投资,以增加潜在回报的策略。
- 例子:
- 投资者B有10000美元的自有资金,决定使用4倍杠杆进行投资,即借入40000美元,总投资金额为50000美元。
- 如果投资回报率为10%,投资者B的投资将增值到55000美元。
- 投资者B需要偿还借入的40000美元,因此净利润为55000美元 - 40000美元 = 15000美元。
- 杠杆的风险在于,如果投资回报率为负,例如-20%,投资者B的投资将减少到40000美元,偿还借入的40000美元后,净损失为10000美元,投资者的本金赔光了。
- 杠杆的特征:同时放大收益和损失。
最优投资组合
理论上,给定一定本金,通过配置投资组合可以实现任意预期的回报率。
设投资组合中有两种资产,分别为高风险与低风险(或者无风险资产)。高风险资产的预期回报率为,方差为;低风险资产的预期回报率为,方差为。投资组合的预期回报率和方差可以通过以下公式计算:
其中,是投资组合中高风险资产的权重,是低风险资产的权重。
考虑一个实际的场景:高风险资产预期回报率20%,方差5%;无风险资产预期回报率10%,方差0%。两种资产的相关系数为0。那么上述两个公式变为
注意到调整投资组合中高风险资产的权重,可以实现任意预期回报率。
- 当时,投资组合由无风险资产和高风险资产组成,预期回报率在10%到20%之间,方差在0%到5%之间。
- 当时,投资组合中高风险资产的权重超过100%,意味着投资者使用了杠杆(也就是做空无风险资产获得资金投入高风险资产),预期回报率超过20%,方差也超过5%。
可以画出投资组合的预期回报率与方差的关系图,展示不同权重下的投资组合表现。
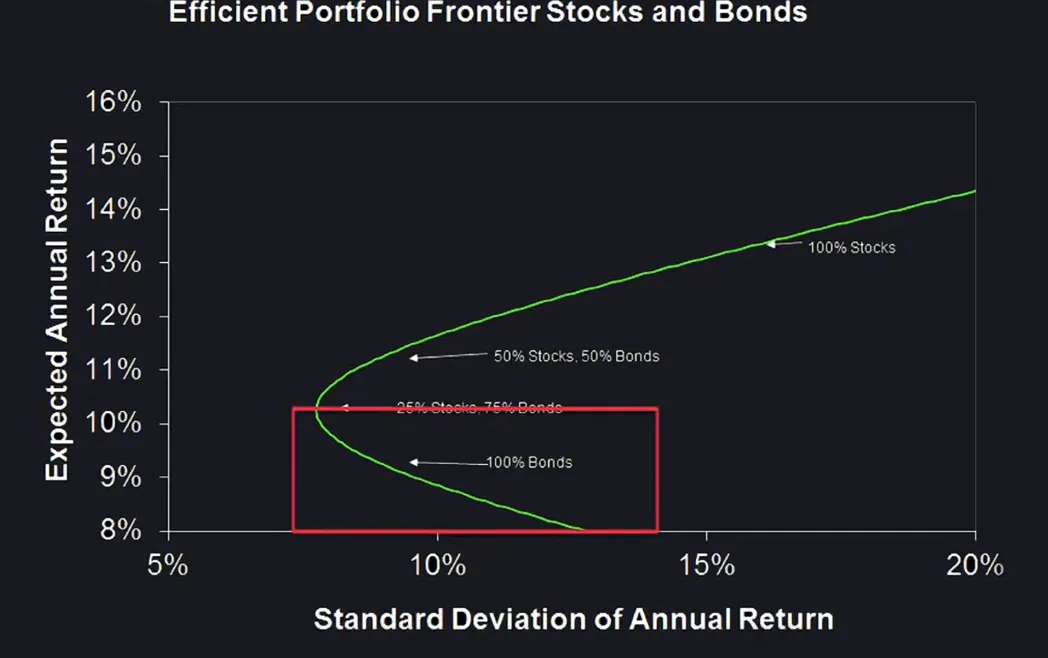
可以观察到曲线是一条抛物线。方差为相同的10%时,50%股票50%债券的预期回报率高于100%债券的预期回报率。因此红框内的投资组合承担相同的方差回报率却更低,因此不被考虑。
戈登增长模型
戈登增长模型(Gordon Growth Model)是一种用于估算股票内在价值的模型,基于未来股利的现值计算。
戈登增长模型公式:
推导过程:
- 假设股票每年支付股利,并且股利以固定的增长率增长。
- 第一年支付的股利为,第二年支付的股利为,第三年支付的股息为,以此类推。
- 股票的内在价值可以表示为未来所有股利的现值之和:
- 这个无穷级数可以通过求和公式简化为:
的含义: 股票的内在价值,即投资者愿意为该股票支付的价格。
- 当前市场价格小于时,股票被认为是被低估的,投资者可能会考虑购买。
- 当前市场价格大于时,股票被认为是被高估的,投资者可能会考虑卖出。